Pravidlo 15/65/20: jednoduchý systém, jak dostat peníze pod kontrolu
Finanční svoboda nezačíná vyšším příjmem. Začíná tím, že víte, kam má každá koruna z výplaty směřovat.
Mnoho lidí si myslí, že k finanční svobodě potřebují hlavně vydělávat víc. Vysoký příjem sám o sobě ale nic neřeší. Můžete vydělávat padesát tisíc měsíčně, nebo pět set tisíc, a přesto být pořád na nule. Rozhoduje systém, podle kterého s penězi pracujete.
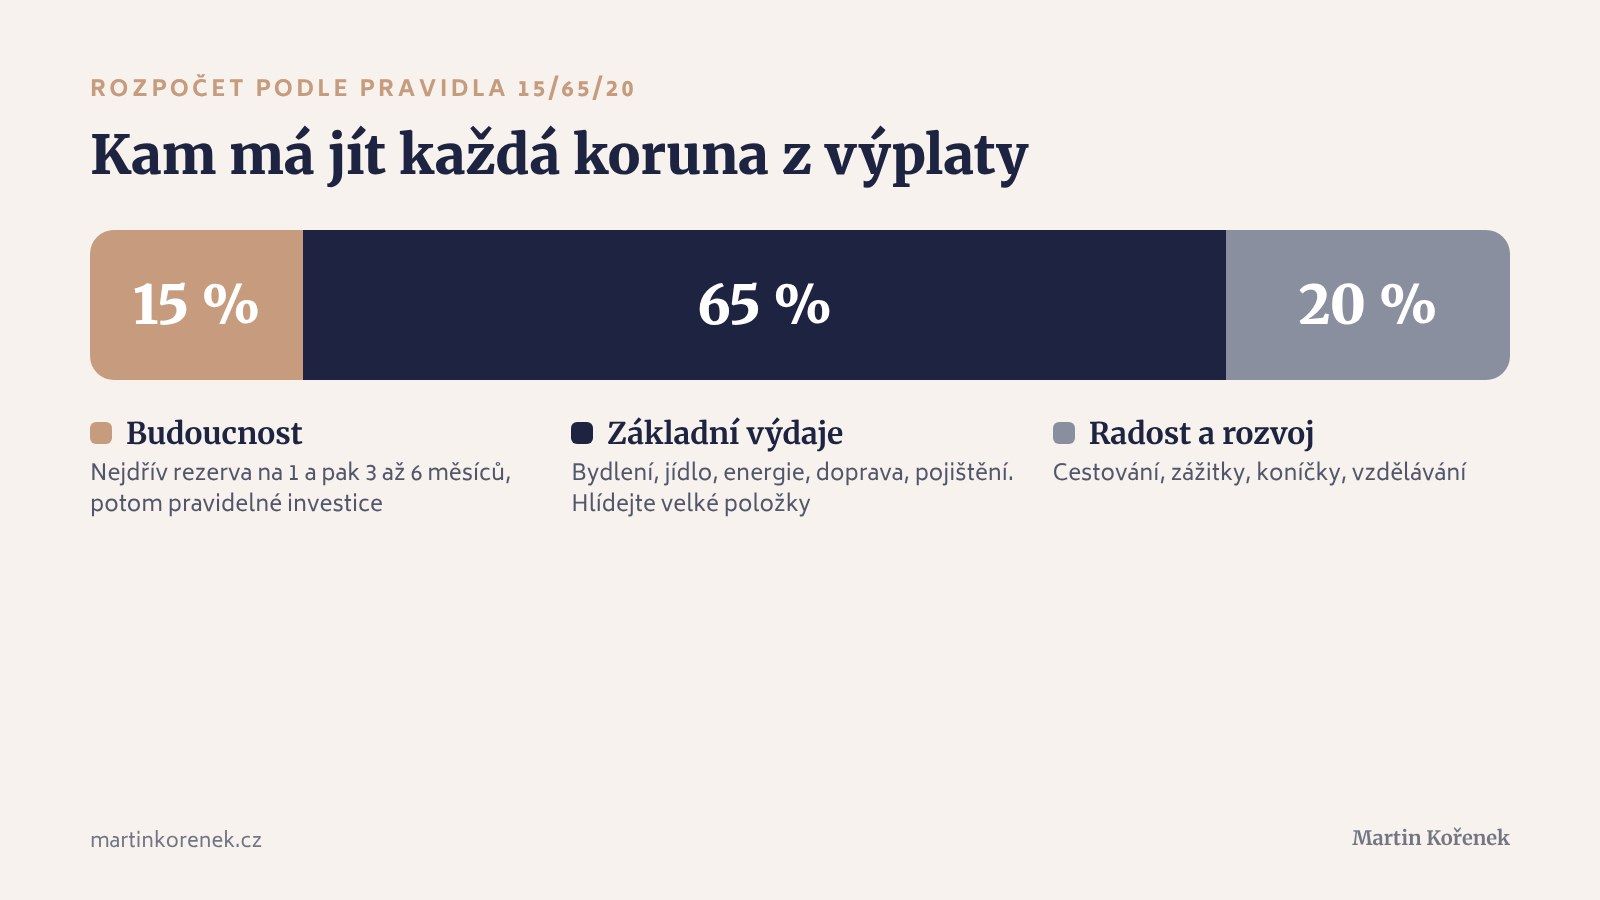
Jedním z nejjednodušších pravidel je model 15/65/20. Pomáhá rozdělit příjem tak, aby pokryl běžný život, vytvořil rezervu, budoval majetek a zároveň nechal prostor na radost.
V kostce
15 % jde na budoucnost: nejdřív rezerva, potom pravidelné investice.
65 % pokrývá základní životní výdaje. Pozor na nenápadné zvyšování životního standardu.
20 % je na radost a rozvoj. Rozpočet bez prostoru na život dlouho nevydrží.
První cíl je rezerva na jeden měsíc výdajů, pak 3 až 6 měsíců.
Pravidlo není dogma, ale rámec. Pointa zůstává: část peněz musí pracovat pro budoucnost.
Proč nestačí vydělávat víc
Vyšší příjem sám o sobě nic neřeší. Člověk s výplatou 50 000 Kč i člověk s 500 000 Kč měsíčně může být na konci měsíce na nule. Rozhoduje systém, podle kterého s penězi zacházíte. Pravidlo 15/65/20 je jeden z nejjednodušších: rozdělí příjem na tři části a každá má jasný úkol.
Podíl | Na co | Příklad z výplaty 40 000 Kč |
|---|---|---|
15 % | Budoucnost: rezerva, pak investice | 6 000 Kč |
65 % | Základní výdaje: bydlení, jídlo, energie, doprava, pojištění | 26 000 Kč |
20 % | Radost a rozvoj: zážitky, koníčky, vzdělávání | 8 000 Kč |
15 % pro budoucnost
Tahle část odchází z účtu jako první, ideálně trvalým příkazem v den výplaty. Co na účtu nezůstane, to neutratíte.
Krok 1: rezerva
První cíl je mít stranou aspoň jeden měsíc základních výdajů. Jakmile ho máte, navyšujte rezervu na tři až šest měsíců. Rezerva vás drží nad vodou, když přijde výpadek příjmu, oprava auta nebo nečekaný účet, a nemusíte kvůli tomu brát půjčku.
Krok 2: dlouhodobé investice
Když je rezerva hotová, posílejte 15 % do investic. Pro začátek stačí jednoduché nástroje:
DIP (dlouhodobý investiční produkt) s daňovým odpočtem,
doplňkové penzijní spoření se státním příspěvkem,
indexové fondy s nízkými poplatky.
Pravidelnost je důležitější než výše částky. Složené úročení potřebuje hlavně čas, takže každý rok odkladu vás stojí víc než pár stovek měsíčně navíc.
65 % na základní výdaje
Do této části patří všechno, bez čeho domácnost nefunguje: nájem nebo hypotéka, jídlo, energie, doprava a pojištění. Pokud se do 65 % nevejdete, máte dvě možnosti. Snížit výdaje, nebo zvýšit příjem.
Největší past je nenápadné zvyšování životního standardu. S každým přidáním přibude dražší auto, větší byt nebo další předplatné a na konci měsíce zbývá pořád stejně málo. Proto se vyplatí hlídat hlavně velké položky. Úspora na bydlení nebo autě udělá víc než vzdát se kávy.
20 % na radost a rozvoj
Tahle část v rozpočtech často chybí, a proto dlouho nevydrží. Kdo si nic nedopřeje, dřív nebo později celý systém shodí jedním velkým nákupem. 20 % je prostor na cestování, zážitky, koníčky i vzdělávání. Bez výčitek, protože budoucnost už je zaplacená.
Rámec, ne dogma
Čísla 15/65/20 nejsou zákon. Kdo bydlí v Praze v nájmu, bude mít základní výdaje vyšší. Kdo splácí drahý spotřebitelský úvěr, měl by část z 20 % poslat na jeho rychlejší splacení. Pointa zůstává: pevně daná část peněz musí každý měsíc pracovat pro vaši budoucnost, ať je to 10 %, nebo 25 %.
Časté otázky
Co je pravidlo 15/65/20?
Jednoduchý model rozpočtu: 15 % příjmu jde na budoucnost (rezerva a investice), 65 % na základní výdaje a 20 % na radost a osobní rozvoj.
Jak velkou finanční rezervu mít?
Začněte jedním měsícem základních výdajů a postupně ji navyšujte na tři až šest měsíců. Rezervu držte na spořicím účtu, kde je kdykoli k dispozici.
Kam investovat 15 % z výplaty?
Po vytvoření rezervy do dlouhodobých nástrojů, jako je DIP, doplňkové penzijní spoření nebo indexové fondy. Důležitá je pravidelnost a dlouhý horizont.
Co když se do 65 % na výdaje nevejdu?
Projděte nejdřív velké položky, tedy bydlení, auto a úvěry. Pokud ani tak výdaje nesrovnáte, poměry dočasně upravte, ale část na budoucnost nikdy nesnižujte na nulu.