9 finančních návyků, které vám za pár minut týdně zlepší život
Finanční gramotnost není o složitých tabulkách. Rozdíl dělají malé návyky, které zaberou pár minut týdně.
Většina velkých finančních plánů selže, protože jsou příliš složité. Mnohem líp fungují malé návyky, které zvládnete opakovat každý týden nebo měsíc.
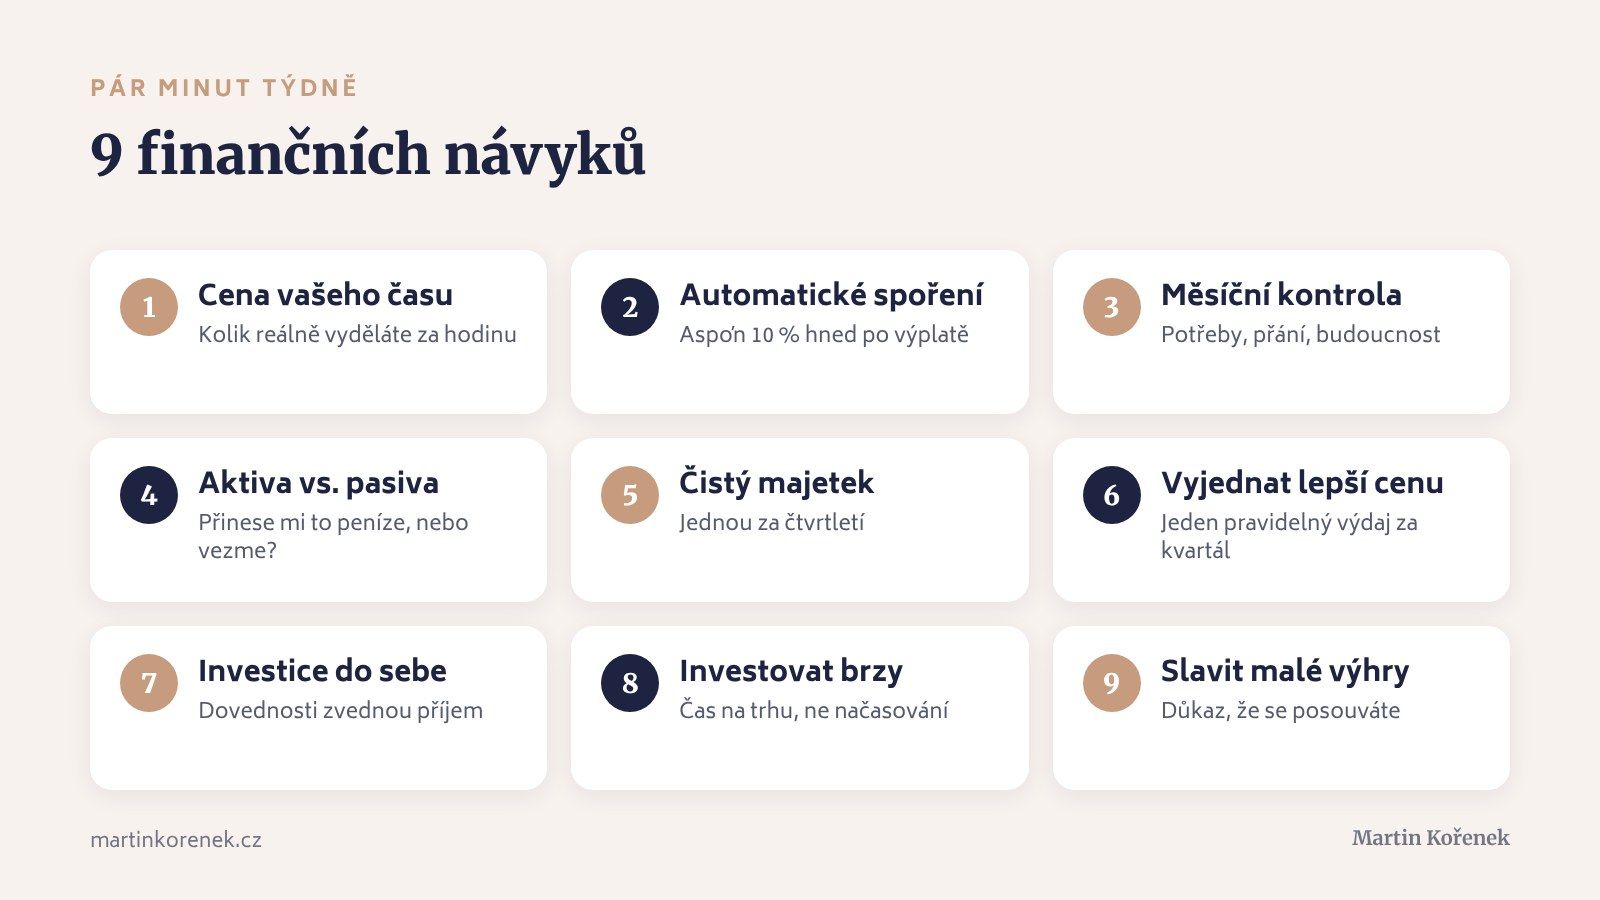
Tady je jich devět. Nemusíte začít se všemi najednou. Vyberte si dva a další přidávejte postupně.
V kostce
Spočítejte si, kolik reálně vyděláte za hodinu svého života.
Spořte automaticky hned po výplatě, aspoň 10 % čistého příjmu.
Jednou za měsíc projděte výdaje, jednou za čtvrtletí čistý majetek.
Před větším nákupem se ptejte, jestli vám věc peníze přinese, nebo vezme.
Investice do vlastních dovedností často zvedne příjem víc než škrty v rozpočtu.
Kdy který návyk dělat
Jak často | Návyk | Čas |
|---|---|---|
Jednou | Spočítat cenu svého času, nastavit automatické spoření a investice | 1 hodina |
Měsíčně | Kontrola příjmů a výdajů | 30 minut |
Čtvrtletně | Čistý majetek, vyjednání jednoho výdaje | 30 minut |
Průběžně | Aktiva vs. pasiva, investice do sebe, malé výhry | pár minut |
1. Znejte skutečnou cenu svého času
Nestačí vydělit výplatu pracovní dobou. Do výpočtu patří dojíždění, přesčasy a všechno, co práci reálně obětujete. Příklad: čistá mzda 35 000 Kč, 160 hodin v práci a 40 hodin dojíždění a příprav. Reálně vyděláváte 175 Kč za hodinu života. Večeře za 2 000 Kč pak není jen částka. Je to víc než 11 hodin vašeho času.
2. Automatizujte spoření
Když čekáte, co na konci měsíce zbyde, často nezbyde nic. Nastavte automatický převod na den výplaty. I 10 % čistého příjmu vás časem posune mnohem dál než spoření podle nálady.
3. Jednou měsíčně zkontrolujte peníze
Nepotřebujete dokonalou tabulku. Stačí vědět, kolik šlo na potřeby, kolik na přání a kolik na budoucnost. Cílem není se trestat, ale vidět realitu.
4. Rozlišujte aktiva a pasiva
Aktivum vám peníze přináší, pasivum vám je bere. Auto, drahé předplatné nebo zbytečný luxus peníze odčerpávají. Investice, podnikání nebo nemovitost mohou vytvářet hodnotu. Před větším nákupem se zeptejte: přinese mi to peníze, nebo mi je vezme?
5. Čtvrtletně sledujte čistý majetek
Sečtěte hodnotu majetku a odečtěte dluhy. Výsledek ukazuje skutečný finanční posun. Měsíční sledování bývá zbytečně nervózní, čtvrtletní ukáže trend.
6. Čtvrtletně vyjednejte lepší cenu
Vyberte jeden pravidelný výdaj: telefon, internet, energie, pojištění nebo předplatné. Jeden krátký telefonát může ušetřit stovky měsíčně a tisíce ročně.
7. Investujte do sebe
Vaše schopnosti jsou největší finanční aktivum. Obchod, komunikace, vedení lidí nebo odbornost vám mohou zvednout příjem mnohem víc než drobné škrty v rozpočtu.
8. Začněte investovat co nejdřív
Čas na trhu je důležitější než snaha trefit ideální okamžik. I malé částky mají smysl, protože budují návyk a dávají prostor složenému úročení.
9. Oslavujte malé úspěchy
Splacený dluh, první rezerva, první investice, měsíc bez zbytečných výdajů. Nejsou to maličkosti. Jsou to důkazy, že se posouváte.
Časté otázky
Jak spočítat skutečnou hodinovou mzdu?
Vezměte čistý měsíční příjem a vydělte ho všemi hodinami, které práci obětujete, tedy včetně dojíždění a přesčasů. Výsledek bývá výrazně nižší než oficiální hodinovka.
Kolik procent z výplaty spořit?
Dobrý začátek je 10 % čistého příjmu, odeslaných automaticky v den výplaty. S rostoucím příjmem podíl navyšujte.
Co je čistý majetek?
Hodnota všeho, co vlastníte, tedy úspor, investic a nemovitostí, po odečtení všech dluhů. Je to nejpřesnější měřítko finančního pokroku.
Jak často kontrolovat své finance?
Výdaje stačí projít jednou měsíčně, čistý majetek jednou za čtvrtletí. Častější sledování obvykle přidá jen nervozitu.