Co udělat hned po výplatě, aby peníze konečně zůstávaly vám
Výplata nemizí náhodou. První den po jejím příchodu rozhoduje, jestli budete žít od měsíce k měsíci, nebo začnete budovat rezervu, majetek a finanční klid.
Každý měsíc stejný scénář. Výplata přijde, pár dní se zdá, že je všechno v pořádku, a najednou je účet zase skoro prázdný. Většina lidí si myslí, že problém je v nízkém příjmu. Často je ale skutečný problém jinde: peníze po výplatě nemají jasný systém.
V kostce
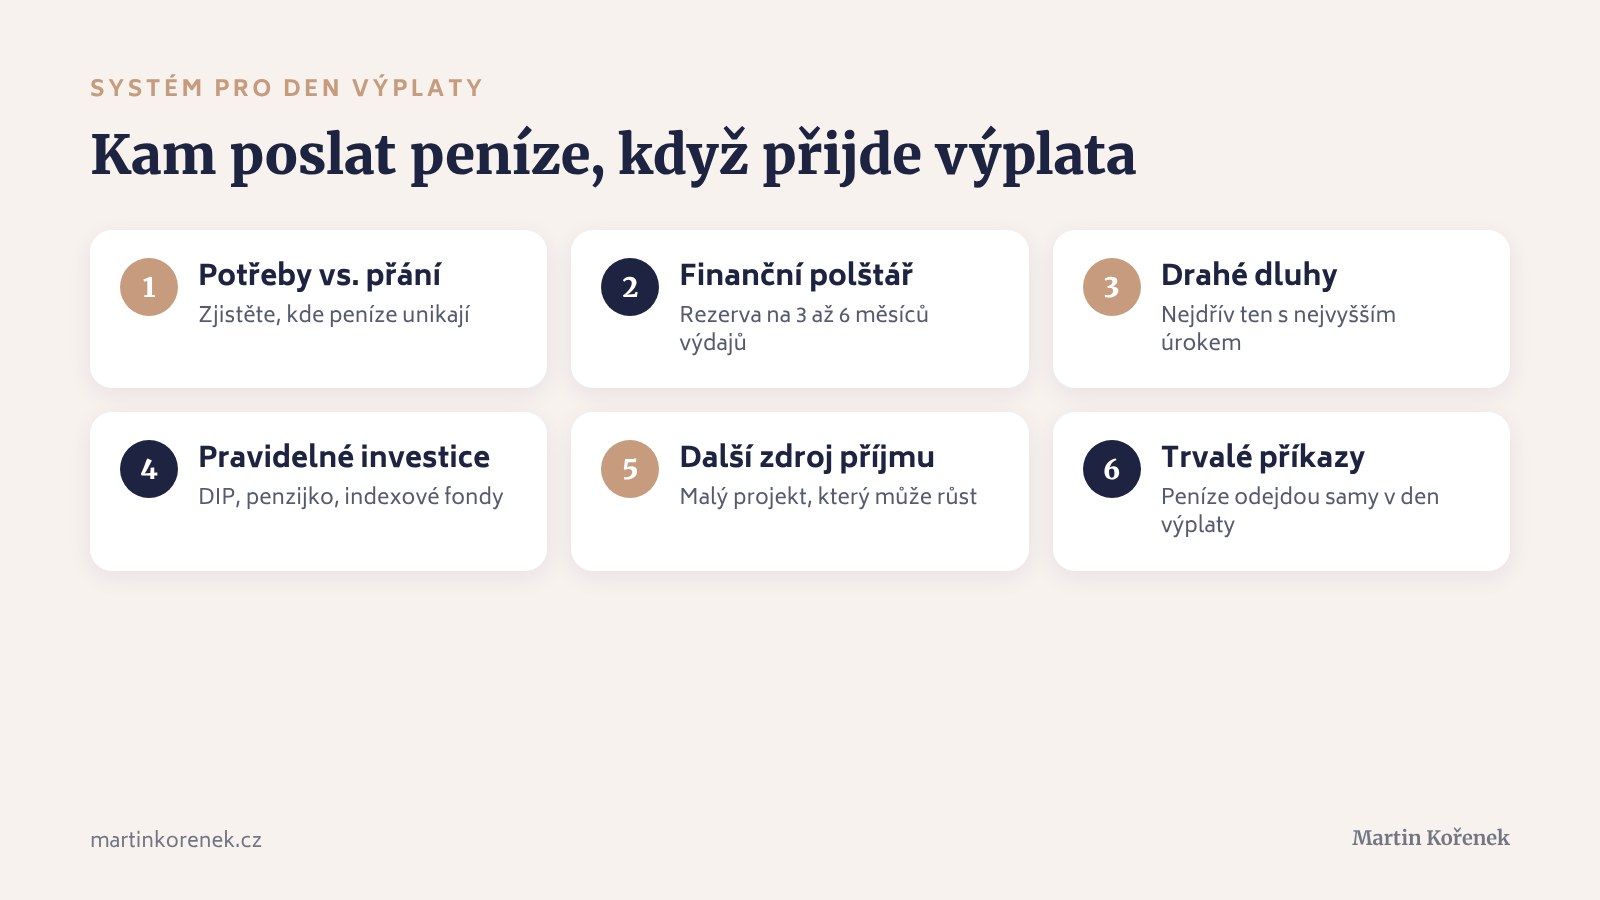
Rozdělte výdaje na potřeby a přání. Za poslední měsíce rychle uvidíte, kde peníze unikají.
Hned po výplatě pošlete část peněz na zvláštní spořicí účet. Cíl: rezerva na 3 až 6 měsíců nutných výdajů.
Drahé dluhy splácejte od toho s nejvyšším úrokem.
Až máte rezervu a dluhy pod kontrolou, investujte pravidelně a automaticky.
Nastavte trvalé příkazy, ať peníze v den výplaty odejdou správným směrem samy.
1. Rozdělte výdaje na potřeby a přání
Potřeby | Přání |
|---|---|
nájem nebo hypotéka | restaurace |
energie | káva po cestě |
pojištění | předplatná |
základní jídlo | impulzivní nákupy |
doprava do práce | služby, které nepotřebujete |
Když se podíváte na výdaje za poslední měsíce, rychle uvidíte, kde peníze unikají.
2. Vytvořte si finanční polštář
Hned po výplatě by měla část peněz odejít na samostatný spořicí účet, ideálně takový, na který běžně nesaháte. Cílem je rezerva ve výši tří až šesti měsíců nutných výdajů.
Rezerva není investice. Je to ochrana před stresem, drahými dluhy a špatnými rozhodnutími pod tlakem.
3. Zbavte se drahých dluhů
Kreditní karty, kontokorenty nebo spotřebitelské úvěry s vysokým úrokem jsou brzda. Zaměřte se nejdřív na dluh s nejvyšším úrokem a posílejte tam všechno navíc. Jakmile drahé dluhy zmizí, uvolní se cashflow a finance se začnou nadechovat.
4. Investujte pravidelně
Až máte rezervu a drahé dluhy pod kontrolou, začněte posílat část peněz do dlouhodobých nástrojů:
dlouhodobý investiční produkt (DIP),
penzijní spoření,
investiční účet s nízkonákladovými indexovými fondy.
Netrefujte dokonalý moment. Rozhoduje pravidelnost, čas a automatizace.
5. Budujte další zdroj příjmu
Tenhle krok je volitelný, ale silný. Malý projekt, konzultace, online služba nebo jiná aktivita, která může časem růst. Nemusí to být hned velký byznys. Důležité je vytvořit další proud peněz, který nebude závislý jen na jedné výplatě.
6. Nastavte trvalé příkazy
Aby to celé fungovalo, musí peníze v den výplaty automaticky odejít správným směrem:
na nutné výdaje,
do rezervy,
na splácení dluhů,
do investic,
případně do vedlejšího projektu.
Když systém běží automaticky, nemusíte každý měsíc bojovat s vůlí.
První den rozhoduje
Finanční svoboda nezačíná tím, kolik vám přijde na účet. Začíná tím, co s penězi uděláte první den.
Časté otázky
Jak velkou finanční rezervu mít?
Ve výši tří až šesti měsíců nutných výdajů, na samostatném spořicím účtu, na který běžně nesaháte.
Splácet nejdřív dluhy, nebo investovat?
Nejdřív si vytvořte rezervu a zbavte se drahých dluhů, jako jsou kreditní karty, kontokorenty nebo spotřebitelské úvěry. Pravidelně investovat začněte, až je máte pod kontrolou.
Který dluh splácet jako první?
Ten s nejvyšším úrokem. Posílejte na něj všechny peníze navíc a po jeho splacení pokračujte dalším.
Proč nastavit trvalé příkazy na den výplaty?
Protože pak peníze odejdou na rezervu, dluhy a investice automaticky a nemusíte každý měsíc spoléhat na vůli.