Finanční svoboda není o vyšší výplatě. Je o systému
Víc pracovat nestačí. Kontrolu nad penězi získáte jasným plánem a správným pořadím kroků.
Finanční svoboda není výhra v loterii. Je to výsledek systému. Spousta lidí pracuje a vydělává víc než dřív, a na konci měsíce jim stejně zůstává málo. Problém často není ve výši příjmu. Peníze prostě nemají jasný směr.
Níže je šest kroků v pořadí, ve kterém na sebe navazují. Přeskočit některý z nich obvykle znamená vracet se k němu později a dráž.
V kostce
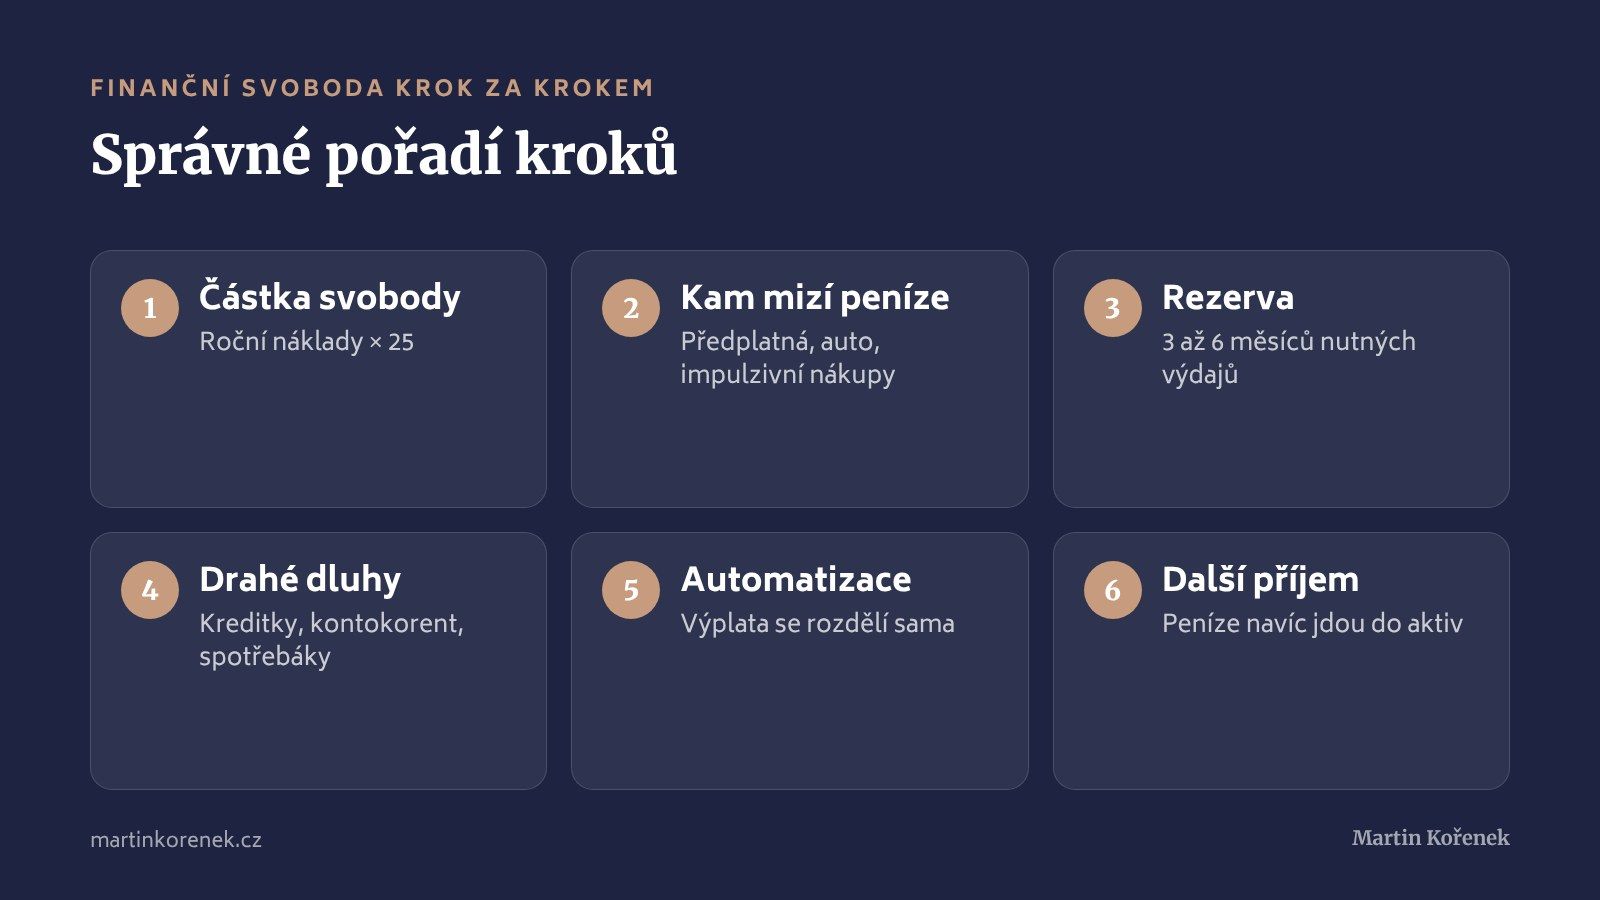
Částka svobody = roční životní náklady × 25. Při nákladech 40 000 Kč měsíčně je to 12 milionů Kč.
Než začnete investovat, zjistěte, kam peníze mizí.
Základ tvoří rezerva na 3 až 6 měsíců, splacené drahé dluhy a automatické rozdělení výplaty.
Investujte pravidelně, ne podle dokonalého momentu.
Druhý zdroj příjmu snižuje riziko, pokud peníze navíc jdou do aktiv.
1. Spočítejte si částku svobody
Částka svobody je majetek, který vám dlouhodobě pokryje životní náklady, aniž byste se museli bát, že peníze dojdou. Výpočet je jednoduchý:
Sečtěte roční náklady na bydlení, jídlo, dopravu, energie, pojištění i běžný život.
Výsledek vynásobte 25.
Měsíční náklady | Roční náklady | Částka svobody (× 25) |
|---|---|---|
30 000 Kč | 360 000 Kč | 9 000 000 Kč |
40 000 Kč | 480 000 Kč | 12 000 000 Kč |
60 000 Kč | 720 000 Kč | 18 000 000 Kč |
Násobek 25 vychází z takzvaného pravidla 4 %: pokud majetek vynáší zhruba 4 % ročně, pokryje vaše roční náklady. Berte to jako orientační cíl, ne přesný výpočet. Pravidlo pochází z amerických dat a nepočítá s každou krizí.
2. Zjistěte, kam peníze mizí
Neznamená to přestat žít. Znamená to přestat platit za věci, které vám nepřinášejí skutečnou hodnotu. Typičtí podezřelí:
předplatná, která nevyužíváte,
auto dražší, než potřebujete,
zbytečně vysoké náklady na bydlení,
impulzivní nákupy.
Dohromady to často dělá tisíce korun měsíčně. A právě tyhle peníze se mohou stát základem vašeho kapitálu.
3. Postavte pevnou finanční základnu
Základna má tři patra a na pořadí záleží:
Rezerva ve výši tří až šesti měsíců nutných výdajů.
Splacení drahých dluhů, tedy kreditních karet, kontokorentu a spotřebitelských úvěrů.
Automatizace. Po výplatě se peníze samy rozdělí na život, rezervu a investice.
Když systém běží sám, nemusíte každý měsíc spoléhat na pevnou vůli.
4. Investujte pravidelně
Nehledejte dokonalý moment ani rychlé zbohatnutí. Rozhoduje pravidelnost a čas. Pro dlouhodobé budování kapitálu se hodí nízkonákladová ETF, doplňkové penzijní spoření nebo dlouhodobý investiční produkt (DIP). Čím dřív začnete, tím víc za vás pracuje složené úročení.
5. Vybudujte další zdroj příjmu
Jeden příjem znamená jedno riziko. Vedlejší projekt, konzultace, online služba nebo malý byznys mohou vytvořit druhý proud peněz. Podmínka je jediná: příjem navíc nesmí zmizet ve vyšším životním stylu. Musí jít do aktiv.
Časté otázky
Jak spočítat částku finanční svobody?
Vezměte své roční životní náklady a vynásobte je 25. Při měsíčních nákladech 40 000 Kč vychází částka svobody na 12 milionů Kč.
Proč se násobí právě 25?
Násobek 25 odpovídá pravidlu 4 %. Pokud majetek vynáší kolem 4 % ročně, pokryje roční náklady bez toho, abyste ho postupně vyčerpali. Jde o orientační hodnotu.
Co dělat dřív, splácet dluhy, nebo investovat?
Nejdřív si vytvořte základní rezervu, potom splaťte drahé dluhy, jako jsou kreditní karty a spotřebitelské úvěry. Investovat začněte, až budou tyto kroky hotové nebo nastavené.
Kolik peněz mít v rezervě?
Tři až šest měsíců nutných výdajů. Méně stabilní příjem, třeba u podnikatelů, si žádá spíš horní hranici.