Největší finanční chyby podle věku: Co vás brzdí dnes a kolik vás to bude stát za 10 let
Problém často není v tom, kolik vyděláváte. Je v rozhodnutích, která děláte v každé životní fázi.
Finanční chyby nevznikají náhodou. Opakují se a mění se s věkem. Co vás brzdí ve dvaceti, je něco jiného než to, co vás může ve čtyřiceti nebo padesáti stát miliony.
Najděte svou dekádu a podívejte se i o jednu dopředu. Chybě, kterou znáte předem, se vyhnete snáz.
V kostce
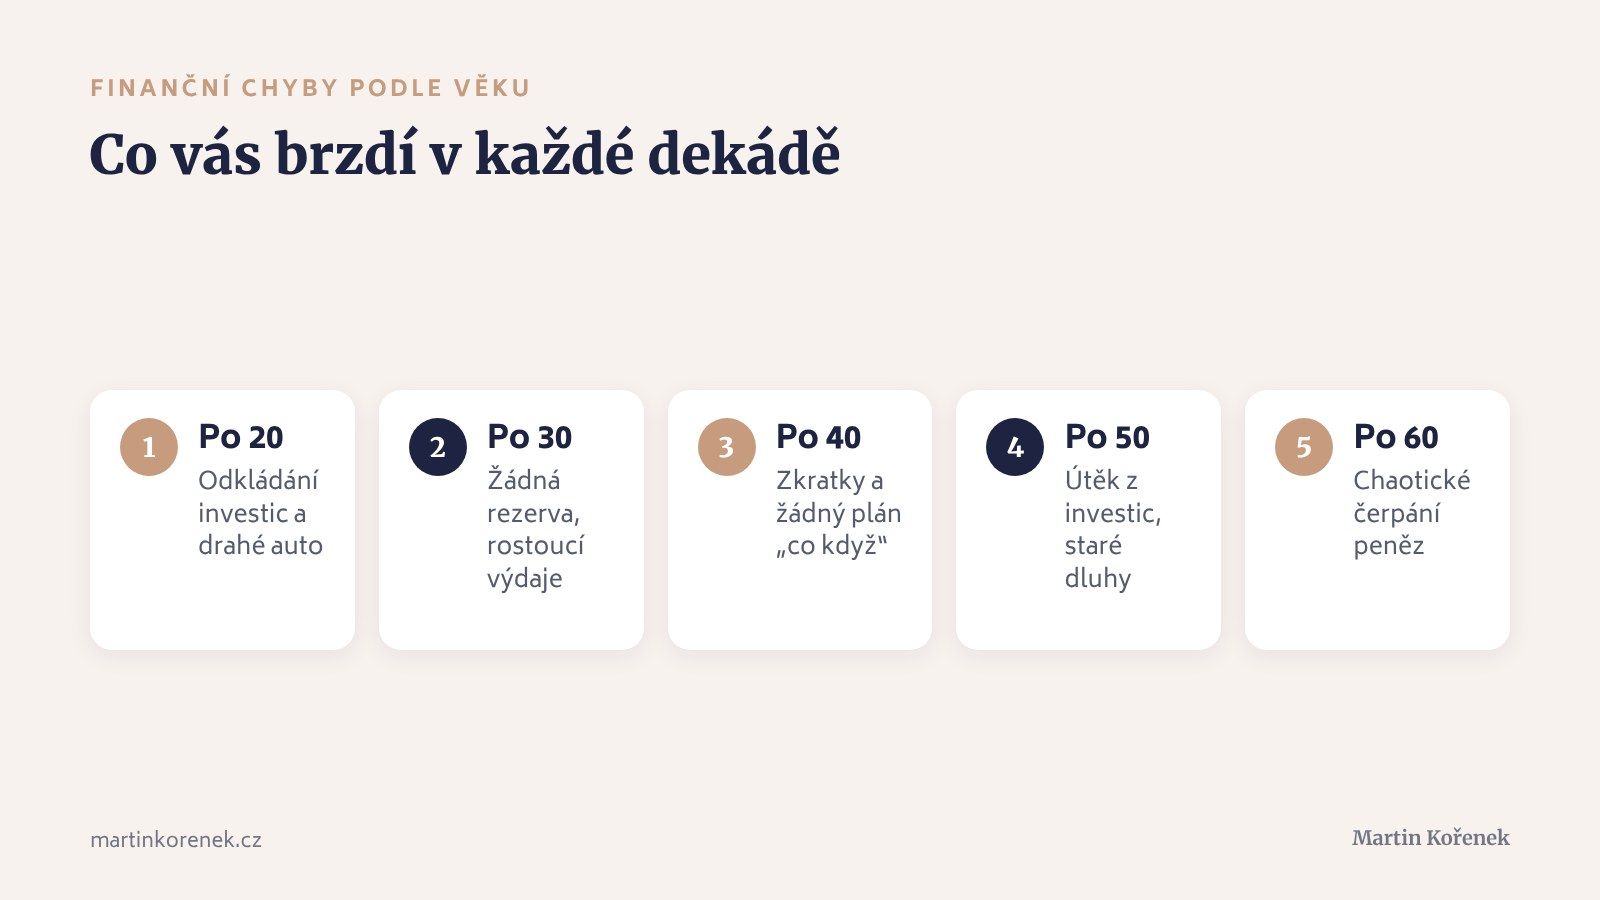
Po dvacítce je největší chybou nevyužít čas a odkládat investování.
Po třicítce brzdí chybějící rezerva a výdaje, které rostou s příjmem.
Po čtyřicítce škodí zkratky a pokusy dohnat ztracený čas spekulacemi.
Po padesátce lidé utíkají z investic a nechávají peníze inflaci.
Po šedesátce chybí plán, jak peníze čerpat.
Kolik stojí odklad o deset let
Největší výhodou mladého věku je čas. Na příkladu je vidět proč. Počítáme s investicí 3 000 Kč měsíčně a modelovým výnosem 7 % ročně do 65 let:
Začátek investování | Vloženo celkem | Hodnota v 65 letech |
|---|---|---|
25 let | 1 440 000 Kč | cca 7,9 mil. Kč |
35 let | 1 080 000 Kč | cca 3,7 mil. Kč |
45 let | 720 000 Kč | cca 1,6 mil. Kč |
Deset let odkladu tu stojí víc než polovinu výsledku. Výnos 7 % je modelový, skutečný výnos se bude lišit a není zaručený.
Po dvacítce: nevyužitý čas
Odkládání investování. Lidé čekají na lepší chvíli, vyšší příjem nebo větší jistotu. Jenže první roky mají díky složenému úročení největší sílu.
Žádná finanční historie. V Česku sice nefunguje kreditní skóre jako v USA, ale banky sledují, jak splácíte své závazky, třeba v úvěrových registrech. Nejde o to mít dluhy, ale být pro banku čitelný a spolehlivý.
Příliš drahé auto. Splátka, která vypadá zvládnutelně, vám ve skutečnosti blokuje tvorbu rezervy i investice.
Po třicítce: výdaje rostou s příjmem
„Už si to zasloužím.“ Svatba bez rozpočtu nebo bydlení na hraně finančních možností.
Chybějící rezerva. Bez ní jste jedno rozhodnutí od problémů. Stačí výpadek příjmu nebo větší výdaj.
Lifestyle creep. S každým přidáním rostou i náklady, takže se reálně neposouváte.
Po čtyřicítce: zkratky místo plánu
Snaha dohnat ztracený čas. Rychlé investice, rizikové obchody a spekulace často vedou k dalším ztrátám.
Žádný plán „co když“. Co když vypadne příjem nebo se něco stane v rodině? Bez základního zajištění může jedna událost rozbít roky budování.
Po padesátce: improvizace
Předčasné sahání na dlouhodobé peníze.
Útěk z investic. Pocit, že už je pozdě riskovat, vede k penězům na účtu, které ztrácejí hodnotu kvůli inflaci.
Drahé dluhy z minulých let, které se táhnou dál.
Po šedesátce: chybí strategie čerpání
V tomhle věku už nejde o dokonalé portfolio, ale o strategii. Lidé buď vybírají chaoticky, nebo naopak přehnaně šetří ze strachu, že peníze dojdou. A často chybí i plán, co vlastně budou dělat. Důchod není jen o penězích, ale i o smyslu a rytmu dne.
Časté otázky
Jaká je nejčastější finanční chyba ve dvaceti?
Odkládání investování. Kdo začne o deset let později, potřebuje na stejný výsledek výrazně vyšší měsíční částky.
Je ve čtyřiceti pozdě začít investovat?
Není. Čím méně času zbývá, tím víc záleží na pravidelnosti a rozumném riziku. Pokusy dohnat čas spekulacemi obvykle nadělají víc škody než užitku.
Co je lifestyle creep?
Postupné zvyšování životních nákladů s každým růstem příjmu. Vyděláváte víc, ale na budování majetku vám zůstává pořád stejně málo.
Proč neutíkat z investic po padesátce?
Peníze na účtu ztrácejí hodnotu kvůli inflaci a před vámi je ještě dlouhý horizont. Místo úplného odchodu je lepší upravit poměr rizika.