Auto, které vás stojí první investiční byt
Mnoho lidí tvrdí, že nemá kapitál na investování. Přitom ho často parkují před domem, v autě, které jim každý měsíc peníze bere, místo aby je vydělávalo.
Většina lidí finančně neztroskotá na jedné velké chybě. Ztroskotá na věcech, které vypadají normálně. Jednou z největších je auto, které neodpovídá jejich příjmům.
Auto samo o sobě problém není. Problém nastane, když se z nástroje stane symbol statusu a člověk nekupuje dopravu, ale pocit, že už „nikam patří“. Zatímco nové auto ztrácí hodnotu každý měsíc, investiční aktivum může ve stejném čase hodnotu budovat.
V kostce
Skutečná cena auta není splátka. Patří k ní pojištění, servis, palivo, parkování a hlavně ztráta hodnoty.
Auto na úvěr splácíte vy a jeho hodnota klesá. Investiční byt splácí nájemník a jeho hodnota může růst.
Auto za 800 000 Kč může mít po pěti letech zhruba poloviční hodnotu. Vlastních 200 000 Kč mohlo pracovat jinde.
Kupujte auto staré 3 až 4 roky, celkové náklady držte do zhruba 15 % čistého příjmu a jezděte s ním dlouho.
Kolik vás auto stojí doopravdy
Mnoho lidí vidí jen splátku. Řeknou si: „Osm tisíc měsíčně zvládnu.“ Skutečná cena auta je ale mnohem vyšší. Patří do ní:
splátka a úroky,
pojištění,
servis a pneumatiky,
palivo,
parkování a dálniční známka,
znehodnocení, tedy největší položka, kterou na výpisu z účtu nevidíte.
Auto je typické pasivum. Vytahuje vám peníze z kapsy a jeho hodnota časem klesá.
Past jménem „car poor“
Člověk může vydělávat slušné peníze, ale velká část příjmu mizí v autě. Navenek působí úspěšně, finančně se ale neposouvá. Nemá rezervu, nemá investice a nemá kapitál na první byt.
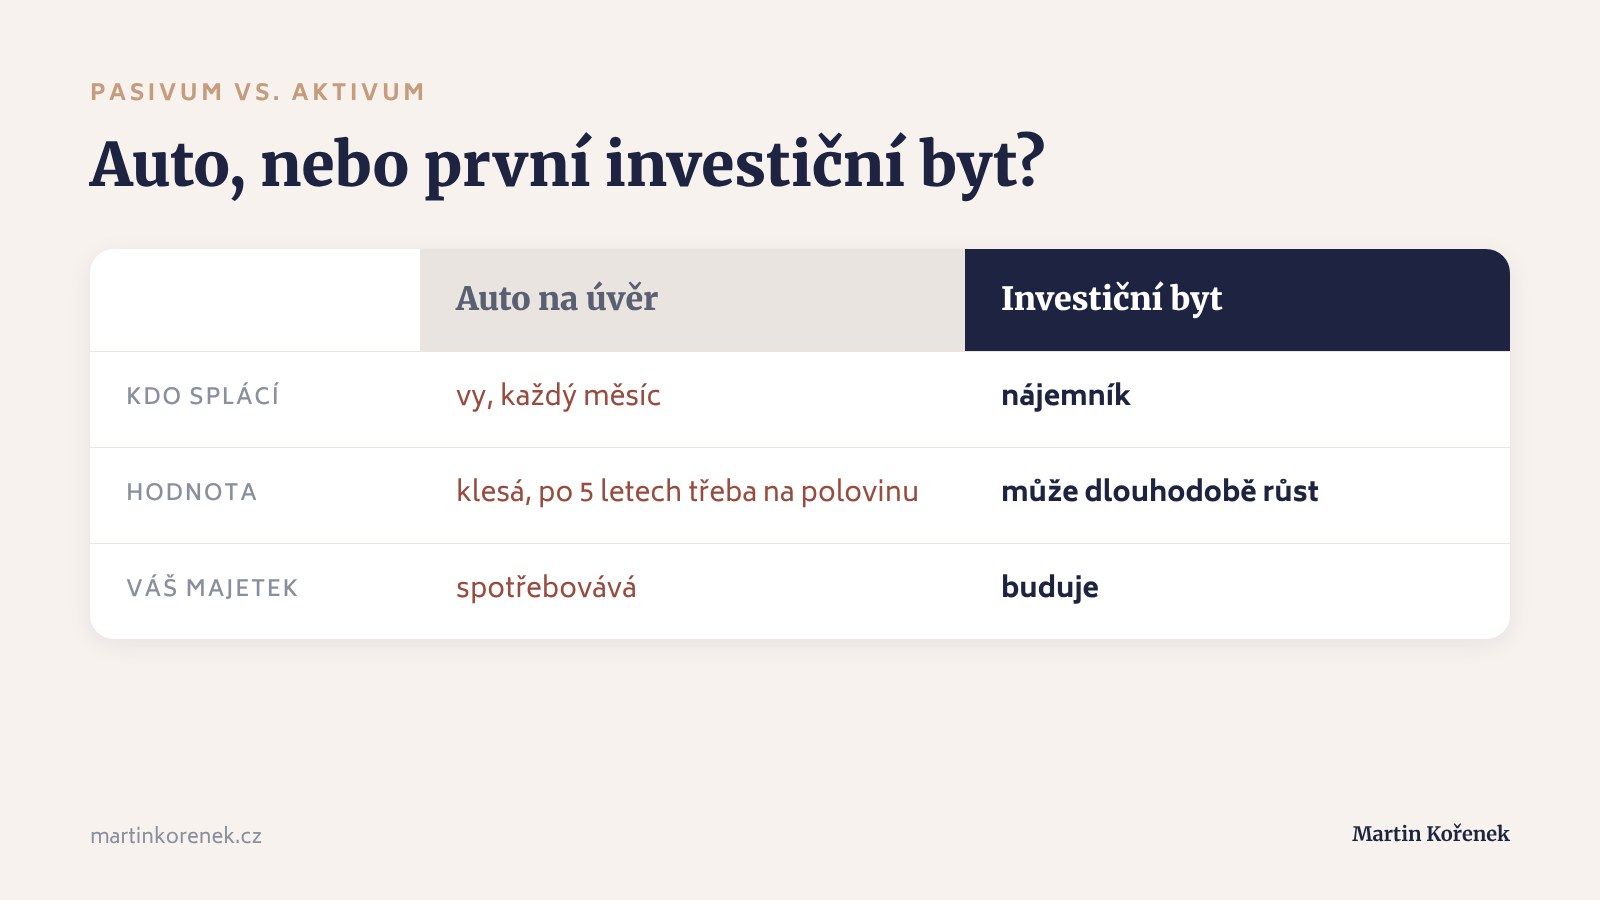
Auto, nebo investiční byt: v čem je rozdíl
Auto na úvěr | Investiční byt na hypotéku | |
|---|---|---|
Kdo splácí | vy | nájemník |
Hodnota v čase | klesá | může dlouhodobě růst |
Váš majetek | spotřebovává | buduje |
Příklad: auto za 800 000 Kč
Máte 200 000 Kč vlastních peněz a zbytek financujete úvěrem. Po pěti letech může mít auto zhruba poloviční hodnotu. K tomu zaplatíte úroky, servis, pojištění a provoz. Výsledkem je ojeté auto a stovky tisíc korun pryč.
Stejných 200 000 Kč mohlo být základem pro investiční nemovitost. Na byt k pronájmu dnes potřebujete zhruba 30 % ceny ze svého (doporučení ČNB od dubna 2026), takže 200 000 Kč je spíš první díl než celá částka. O to víc záleží na tom, kam posíláte peníze každý měsíc.
Tomu se říká náklad obětované příležitosti. Počítá se i to, co jste za ty peníze mohli vybudovat místo auta.
Jak koupit auto chytře: 3 pravidla
Nemusíte se auta vzdát. Stačí ho kupovat s rozumem.
Hledejte sweet spot. Auto staré tři až čtyři roky má největší propad hodnoty za sebou a pořád může být moderní, bezpečné a spolehlivé.
Hlídejte celkové měsíční náklady. Splátka, palivo, pojištění a servis by neměly přesáhnout zhruba 15 % čistého příjmu. Když auto bere čtvrtinu výplaty, už je to brzda.
Jezděte s ním dlouho. Nejlepší moment přichází po doplacení. Místo dalšího leasingu posílejte uvolněné peníze do rezervy nebo investic.
Pohodlí, nebo svoboda
Bohatství nevzniká tím, že vyděláváte víc a hned víc utrácíte. Vzniká tím, že část peněz přesměrujete z věcí, které hodnotu ztrácí, do věcí, které ji tvoří. Auto vám dá pohodlí. Aktiva vám mohou dát svobodu. Na začátku cesty si často musíte vybrat, co je pro vás důležitější.
Časté otázky
Kolik by mě mělo stát auto měsíčně?
Celkové náklady na auto, tedy splátka, palivo, pojištění a servis, by neměly přesáhnout zhruba 15 % čistého příjmu. Pokud auto bere čtvrtinu výplaty, brzdí vás v budování majetku.
Jak staré auto se vyplatí koupit?
Ideálně tři až čtyři roky staré. Největší propad hodnoty má za sebou, a přitom může být pořád moderní, bezpečné a spolehlivé.
Proč je auto pasivum?
Protože vám každý měsíc bere peníze a jeho hodnota klesá. Investiční byt na hypotéku naopak splácí nájemník a jeho hodnota může dlouhodobě růst.
Stačí 200 000 Kč na první investiční byt?
Většinou ne celé. ČNB od 1. dubna 2026 doporučuje u hypoték na byt k pronájmu LTV nejvýš 70 %, takže ze svého potřebujete zhruba 30 % hodnoty bytu. U bytu za 3 miliony je to asi 900 000 Kč.