Jak koupit první investiční byt v roce 2026
První nájemní nemovitost není o štěstí ani o čekání na dokonalý trh. Je o přípravě, číslech, financování a schopnosti udělat první krok dřív než většina ostatních.
Koupě první investiční nemovitosti je moment, kdy se z teorie stává realita. Už nejde o sledování videí, čtení článků nebo přemýšlení, jestli jsou ceny vysoko. Jde o konkrétní rozhodnutí: najít byt, spočítat čísla, zajistit financování a udělat první krok.
V roce 2026 už nestačí říct si, že „nemovitosti vždy rostou“. Trh je náročnější, úrokové sazby nejsou zadarmo a dobré příležitosti je potřeba umět rozpoznat. Začít se dá, jen musíte přemýšlet jako investor, ne jako běžný kupující.
V kostce
Na byt určený k pronájmu dnes potřebujete zhruba 30 % ceny z vlastních zdrojů. U bytu za 4 miliony je to asi 1,2 milionu korun, k tomu rezerva.
Nejdřív banka, potom prohlídky. Bez prescoringu nevíte, na jaký byt dosáhnete.
Investor nekupuje pro sebe, ale pro nájemní trh. Nejlépe fungují menší byty 1+kk a 2+kk.
Byt musí dávat smysl na papíře. Nájem má pokrýt splátku i všechny náklady.
Před podpisem prověřte technický stav. Nalezené vady jsou argument pro slevu.
1. Kolik vlastních peněz potřebujete na investiční byt
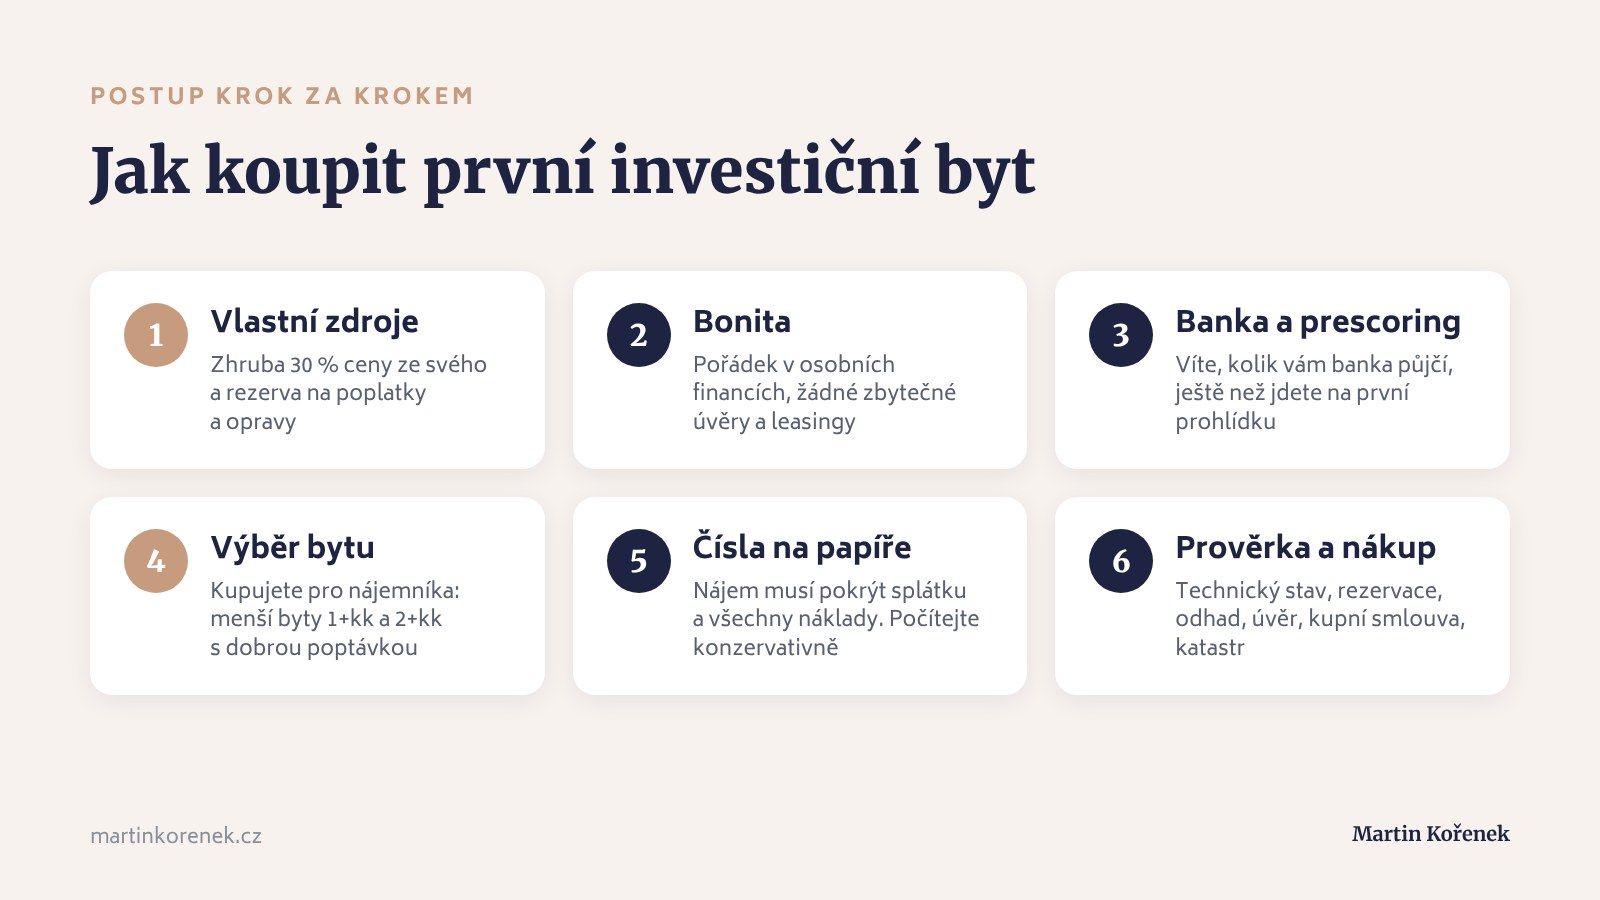
Většina lidí si myslí, že potřebuje miliony na účtu. Banka ale chce vidět vlastní zdroje, tedy část ceny, kterou zaplatíte ze svého. Tady pozor na změnu: od 1. dubna 2026 Česká národní banka doporučuje bankám půjčovat na byt určený k pronájmu nejvýš 70 % jeho hodnoty (tisková zpráva ČNB). Ze svého tak potřebujete zhruba 30 %.
Hodnota bytu | Vlastní zdroje (30 %) | Hypotéka (70 %) |
|---|---|---|
3 000 000 Kč | 900 000 Kč | 2 100 000 Kč |
4 000 000 Kč | 1 200 000 Kč | 2 800 000 Kč |
5 000 000 Kč | 1 500 000 Kč | 3 500 000 Kč |
Banka počítá s hodnotou podle svého odhadu, ne podle kupní ceny. Když byt ocení níž, rozdíl doplácíte ze svého. K tomu připočtěte rezervu na poplatky, katastr, právní služby a první opravy.
Největší chyba je jít „na krev“. Nemovitost začne vydělávat až ve chvíli, kdy je pronajatá. Do té doby je to náklad.
Co když vlastní peníze nemáte
Začnete agresivně spořit a ořežete výdaje.
Jako zástavu využijete další nemovitost v rodině.
Spojíte se s investorem, který má kapitál, ale nemá čas hledat příležitosti.
Kapitál se dá vyřešit, pokud má deal smysl.
2. Bonita: banka se dívá hlavně na vás
Banka neposuzuje jen byt, který chcete koupit. Sleduje vaše příjmy, závazky, záznamy v registrech a celkovou spolehlivost. Šanci na hypotéku vám výrazně sníží:
spotřebitelské úvěry,
kreditní karty,
leasingy,
opožděné platby.
Pokud chcete investovat, musíte mít v osobních financích pořádek.
3. Banka dřív než prohlídky
Chodit na prohlídky bez toho, abyste věděli, kolik vám banka půjčí, je ztráta času. Kvalitní hypoteční makléř zjistí možnosti napříč trhem, připraví prescoring a nastaví financování tak, abyste mohli reagovat rychle. V realitách často rozhoduje právě rychlost.
4. Jaký byt koupit na pronájem
Začátečníci často kupují byt, který se líbí jim. Investor nekupuje pro sebe, kupuje pro nájemní trh. Proto dávají smysl hlavně:
menší byty 1+kk a 2+kk, které mají širokou poptávku a dobrou likviditu,
krajská města a spádové oblasti s dobrou dopravou a občanskou vybaveností, kde bývá lepší poměr ceny a nájmu než v centru Prahy.
5. Jak spočítat, jestli byt vydělá
Nejdůležitější část je analýza. Nemovitost musí dávat smysl na papíře a základní rovnice je jednoduchá: od nájmu odečtete splátku hypotéky, fond oprav, pojištění, daň, správu a rezervu na neobsazenost. Co zbude, je vaše cashflow.
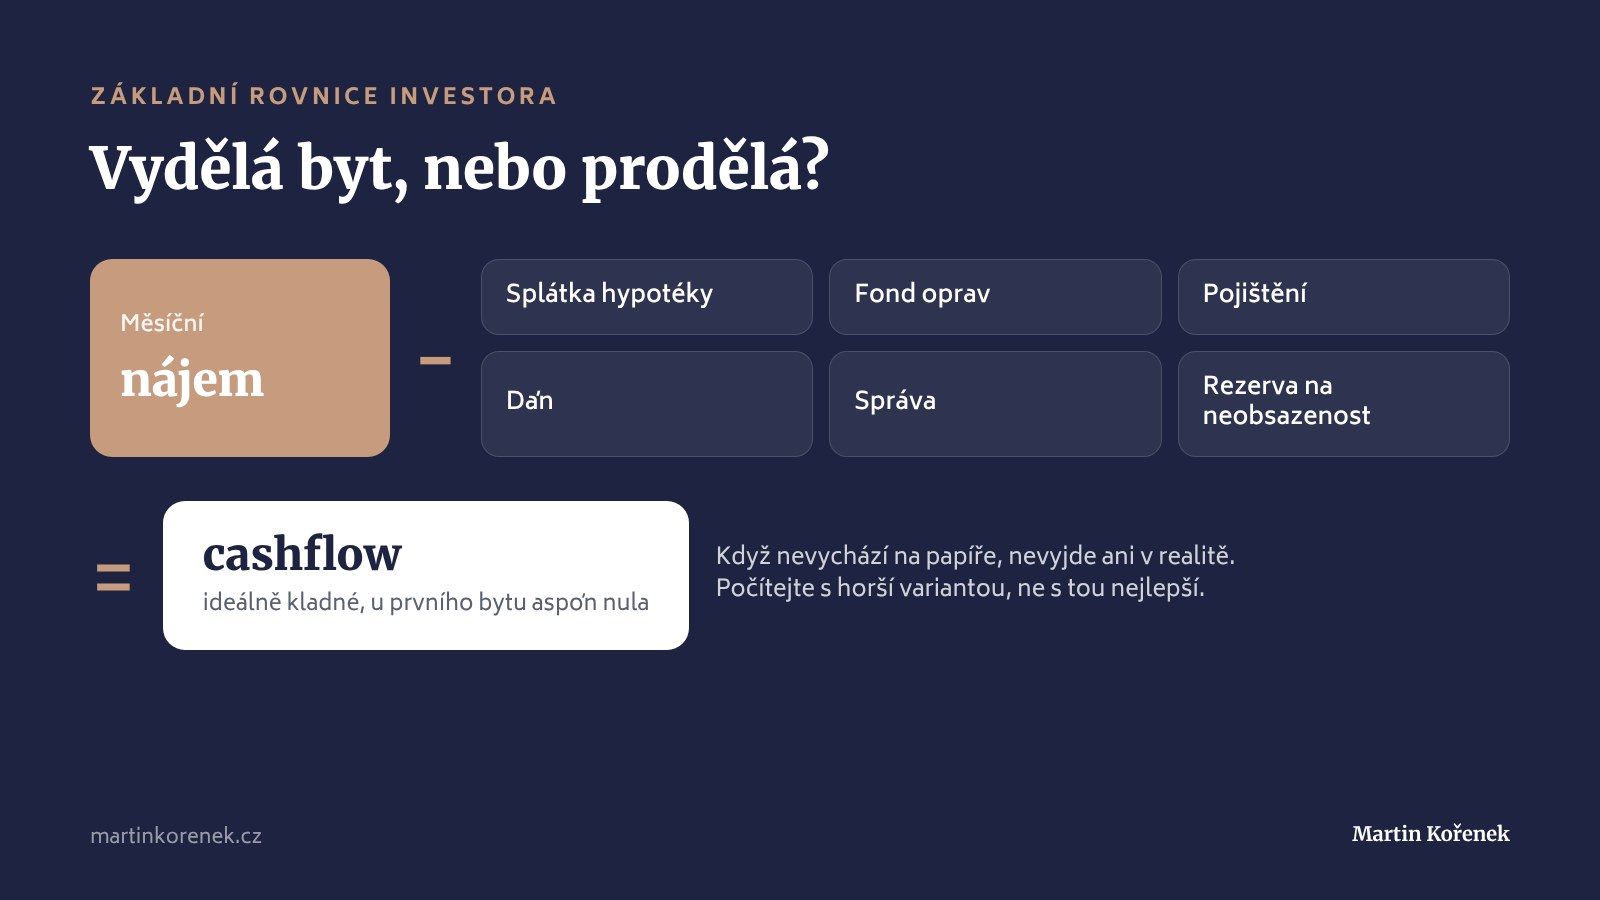
Ideální je kladné cashflow. V roce 2026 to ale nemusí být snadné. U první nemovitosti může být přijatelné, že jste krátkodobě na nule, pokud má byt dlouhodobý potenciál růstu nájmu i hodnoty.
6. Technický stav a průběh nákupu
Před podpisem prověřte technický stav. U starších bytů může špatná elektřina, vlhkost nebo zanedbané stoupačky znamenat náklady, které vám zničí celý výpočet. Na prohlídku si proto vezměte stavaře nebo inspektora. Zjištěné vady pak použijete při vyjednávání o ceně.
Samotný nákup má pevné pořadí:
rezervační smlouva,
odhad banky,
schválení úvěru,
kupní smlouva,
úschova peněz,
vklad do katastru nemovitostí.
Poprvé to může působit složitě. Podruhé už víte, co čekat.
Dokonalý deal neexistuje
První investiční byt není o dokonalém načasování trhu. Je o tom, že si připravíte finance, znáte svou bonitu, počítáte konzervativně a nekupujete podle emocí. Existuje jen nemovitost, která dává smysl podle vašich čísel.
Časté otázky
Kolik vlastních peněz potřebuji na první investiční byt?
Na byt určený k pronájmu zhruba 30 % jeho hodnoty. Česká národní banka od 1. dubna 2026 doporučuje u investičních hypoték LTV nejvýš 70 %. U bytu za 4 miliony korun tedy potřebujete asi 1,2 milionu ze svého a k tomu rezervu na poplatky a opravy.
Platí přísnější pravidla i na můj první byt k pronájmu?
Ano. ČNB za investiční považuje hypotéku na třetí a další obytnou nemovitost a také na nemovitost určenou k pronájmu. Nezáleží tedy na tom, že jde o váš první investiční byt.
Jaký byt je nejlepší na pronájem?
Menší byty 1+kk a 2+kk. Mají širokou poptávku a dobře se pronajímají i prodávají. Zajímavý poměr ceny a nájmu často najdete v krajských městech a spádových oblastech s dobrou dopravou.
Co rozhoduje o tom, kolik mi banka půjčí?
Vaše příjmy, závazky, záznamy v registrech a celková spolehlivost. U investičních hypoték ČNB navíc doporučuje, aby celkový dluh nepřesáhl sedminásobek vašeho ročního čistého příjmu (limit DTI 7).
Musí investiční byt vydělávat od prvního měsíce?
Ideální je kladné cashflow. U první nemovitosti může být přijatelné, že jste krátkodobě na nule, pokud má byt dlouhodobý potenciál růstu nájmu i hodnoty.